Les mille questions de ma fille
La terrasse
Il y a quelques semaines, à mon retour de la Réunion, ma fille aînée a posé son téléphone sur la table de la terrasse et m'a montré son compte de courtage, ouvert la veille.
Nous venions de finir un rougail boucané, avec les premières mangues de la saison. Sur l'écran, un premier versement de quelques centaines d'euros, à répartir.
Et les questions sont arrivées. Mille questions : pourquoi un ETF et pas des actions en direct, pourquoi pas tout en bitcoin puisque ses amis ne parlent que de ça, quelle différence entre un vrai bitcoin et un produit dérivé qui porte le même nom sur la même application, pourquoi accepter un ETF sur l'or ou sur les actions mondiales et pas sur le bitcoin.
Je l'écoute, et je suis surpris. Elle n'a pas un profil scientifique, elle est plutôt artistique. Et pourtant elle veut comprendre les rouages, un par un.
Les lecteurs de la première heure se souviennent peut-être de l'édition n°0. Elle racontait sa toute première question, cet été, devant une courbe : « si ça ne fait que monter, alors pourquoi les gens perdent de l'argent ? » Une question, une seule.
Trois mois plus tard, elle en pose mille, et c'est elle qui a ouvert le compte.
Vos enfants posent déjà ces questions. Peut-être pas à vous : à leurs amis, à leur téléphone, à des inconnus qui ont des certitudes et quelque chose à vendre. La seule vraie question est de savoir qui répond, et avec quelle méthode.
Ses questions, mes réponses
Pourquoi un ETF, et pas des actions en direct ? Parce qu'à son échelle, la diversification ne s'achète pas titre par titre. Choisir trois actions, c'est déjà donner trois réponses à des questions qu'elle ne s'est pas encore posées.
Pourquoi pas tout en bitcoin ? Ma réponse est toujours la même : une conviction n'est pas une stratégie. La bonne question n'est pas « combien ça peut gagner », mais « qu'est-ce qui se passe les mauvais jours, et qu'est-ce que je ferai ces jours-là ». Son horizon est long, sa stratégie fait donc une place à cet actif, et cette place a des limites écrites d'avance.
Quelle différence entre un vrai bitcoin et un produit dérivé qui porte le même nom ? L'instrument n'est pas l'actif. Posséder la chose, ou posséder un contrat sur la chose, avec du levier et des frais, ce sont deux voyages très différents sous la même étiquette. Mon briefing tient en une phrase : « ces produits n'existent pas pour toi ».
Ce que vos vols racontent
Elle accepte, pour l'instant, une volatilité forte. Elle le dit avec l'assurance de ses dix-neuf ans. Elle ne sait pas encore ce que ces mots veulent dire. Vous, vous le savez : vous avez volé.
Depuis l'édition n°2, les premiers pilotes ont pris les commandes du simulateur. Avant de décoller, chacun a fixé sa ligne rouge, la baisse qu'il acceptait de traverser. La moitié l'a placée à moins trente pour cent, le réglage le plus audacieux du simulateur. Puis ils ont traversé vingt-six ans de marchés réels.
À l'arrivée, je leur demandais ce qui les avait le plus surpris. Presque tous ont donné la même réponse : « ma ligne rouge, franchie plus vite que prévu ».
Mais les vols racontent autre chose, et c'est plus important. Tous les pilotes, sans exception, ont attendu plus de neuf ans avant de retrouver leur sommet, en pouvoir d'achat. Les prudents comme les audacieux.
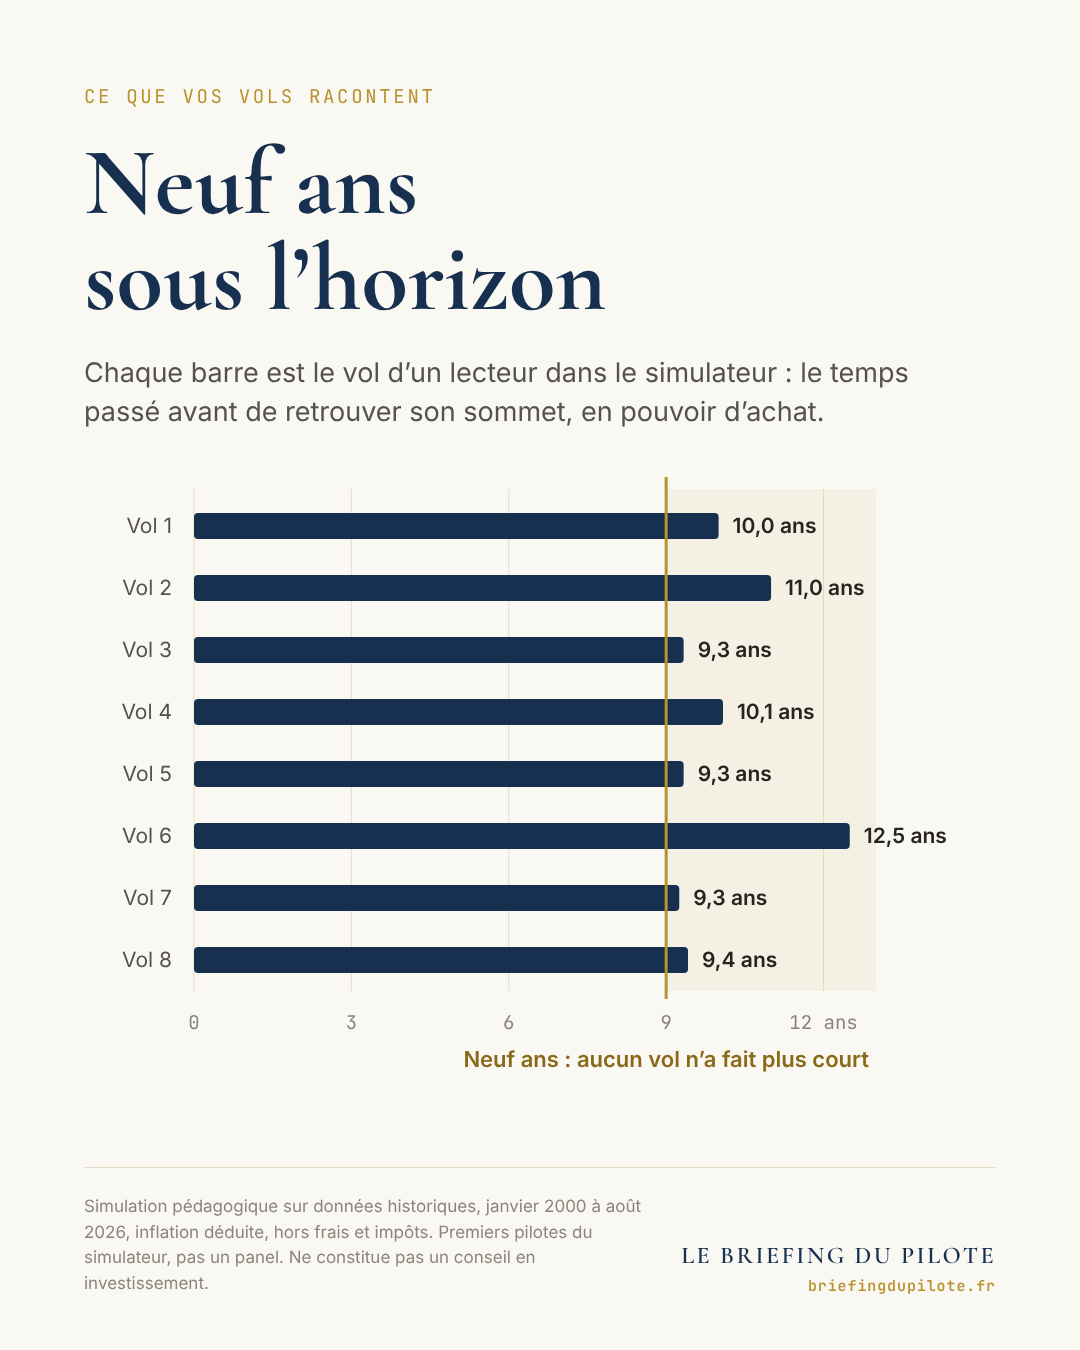
Et le choc le plus dur n'est pas celui qu'on croit. Pour presque tous, ce n'est pas 2008 : c'est mars 2003, à la sortie de la bulle internet, une crise dont plus personne ne parle.
Une ligne rouge se fixe au sol, mais elle se teste en vol. La vraie épreuve n'est pas la chute : c'est la durée. C'est exactement ce que ma fille n'a pas encore vécu.
Une même stratégie, des profils différents
Ce que je construis pour elle descend en ligne directe de ce que je construis pour nous. Les mêmes familles de briques : un cœur robuste et passif qui porte le temps long, une poche qui apprend à suivre une règle plutôt qu'une émotion, une petite poche de conviction encadrée, et du cash qui attend son tour. Chaque brique porte une leçon, et c'est la leçon qui compte, pas la recette.
Ce qui change, ce sont les réglages. Elle a l'avantage de la jeunesse et du temps long, elle le sait, elle l'a compris. Elle démarre avec un très petit capital, et la moitié de son travail d'été viendra s'ajouter chaque année. Elle reverra son appétit pour la volatilité quand le capital grandira et qu'elle rencontrera ses premiers biais émotionnels, en vrai.
Je suis instructeur. Les pilotes que j'accompagne volent tous sur le même avion, avec les mêmes procédures, et je n'en instruis jamais deux de la même façon. L'erreur la plus répandue en finances familiales, c'est de copier la stratégie d'un autre : un ami, un collègue, un influenceur. La méthode se partage. Les réglages ne se prêtent pas.
La frontière, et le contrat
Il y a une chose que je refuse de décider à sa place : sa ligne rouge. C'est elle qui choisit la baisse maximale qu'elle accepte de traverser. Je la guide pendant quelques mois, passage d'ordres, consignation dans un tableur, débriefings, jusqu'à son autonomie totale. Puis je reste au sol.
Et pour les jours de turbulence, nous avons fait ce que je fais depuis vingt-cinq ans en cockpit : nous avons écrit les procédures avant d'en avoir besoin. Un contrat, signé à deux, avant le premier ordre.
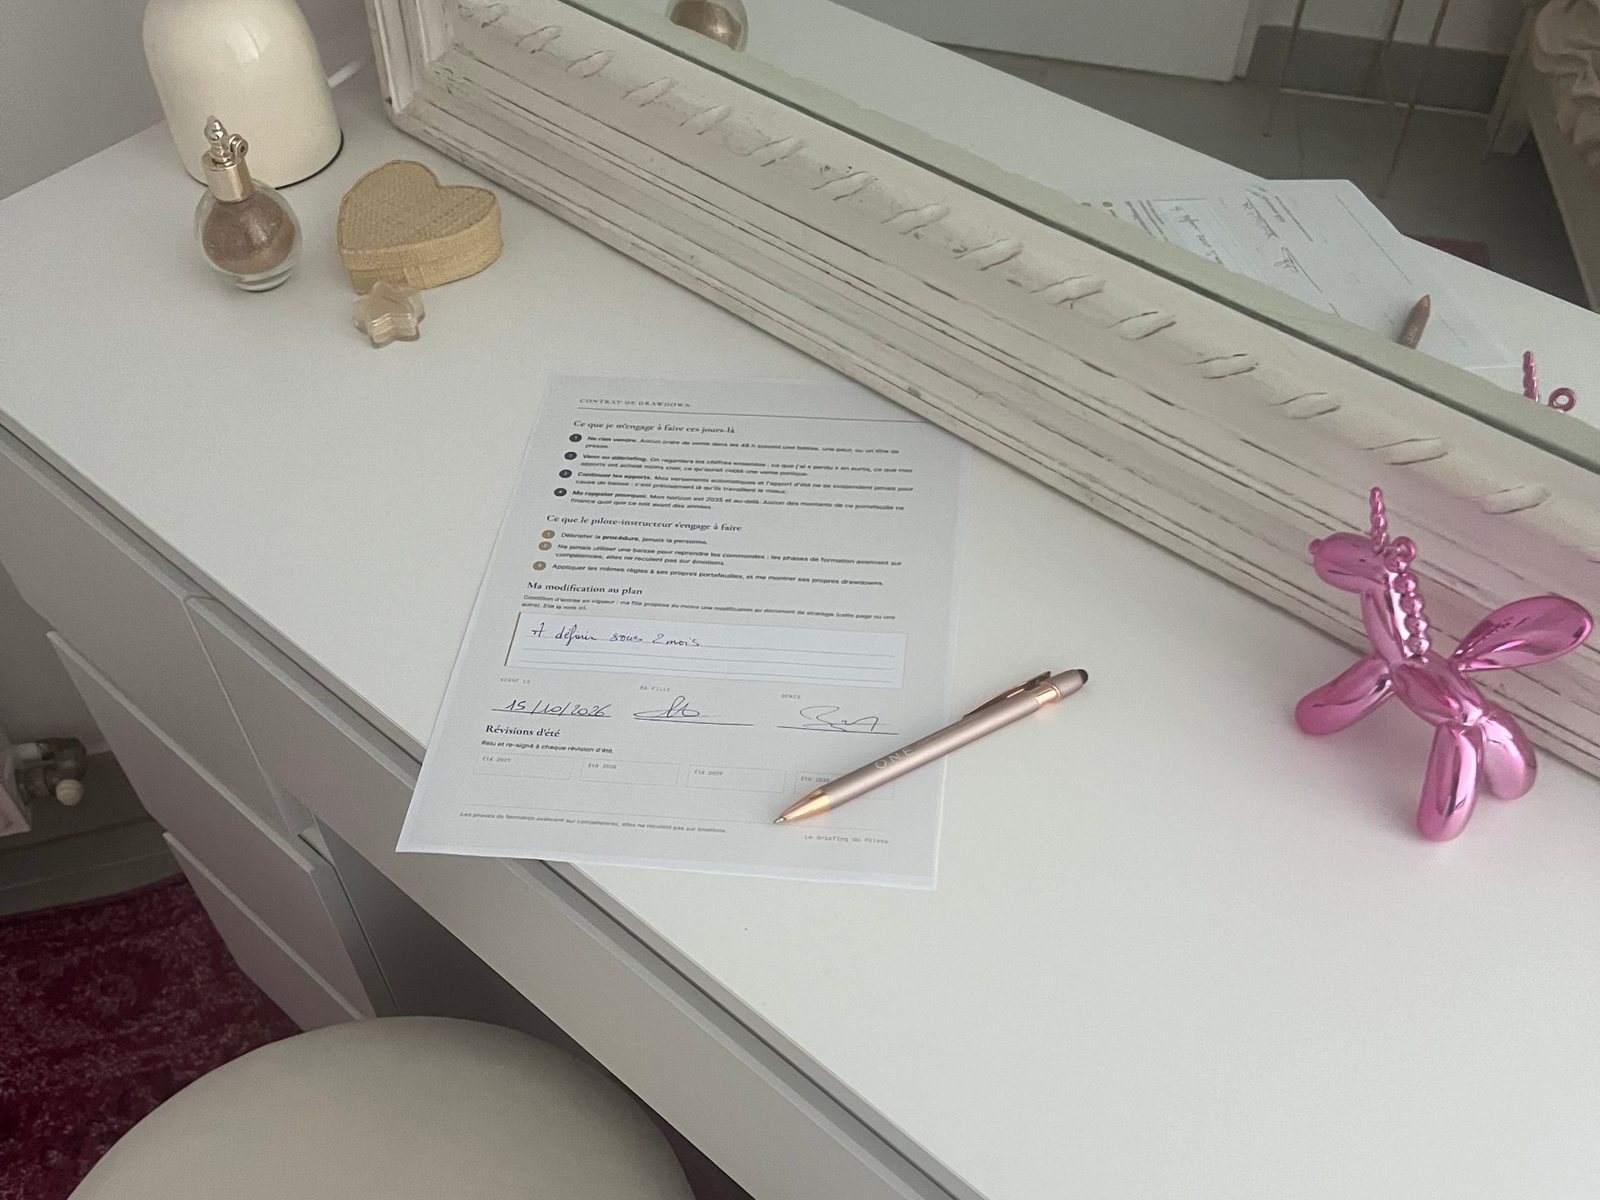
Elle s'engage à ne rien vendre dans les quarante-huit heures qui suivent une baisse, une peur ou un titre de presse, à venir au débriefing, à continuer ses apports, à se rappeler son horizon.
Je m'engage à débriefer la procédure, jamais la personne, à ne jamais utiliser une baisse pour reprendre les commandes, à appliquer les mêmes règles à mes propres portefeuilles, et à lui montrer mes propres pertes.
Le contrat a une clause d'entrée en vigueur : il ne vaut rien tant qu'elle n'a pas proposé au moins une modification. Un document qu'on n'a pas touché est un document qu'on n'a pas lu.
Ensuite, un rituel : trente minutes le premier du mois, trois questions (qu'est-ce qui a bougé et pourquoi, qu'aurions-nous fait de différent, quelle règle nous a protégés), et rien d'autre.
Vous vous demandez sûrement quelle répartition respecte votre ligne rouge. Je ne peux pas la choisir pour vous, et personne ne devrait le faire sans connaître votre vie. Mais vous pouvez la tester : le simulateur vous fait traverser vingt-six ans de marchés avec vos réglages, et il vous montre si votre ligne tient. Fixez-la, testez, ajustez, recommencez, puis notez dans le contrat la répartition qui a tenu.